
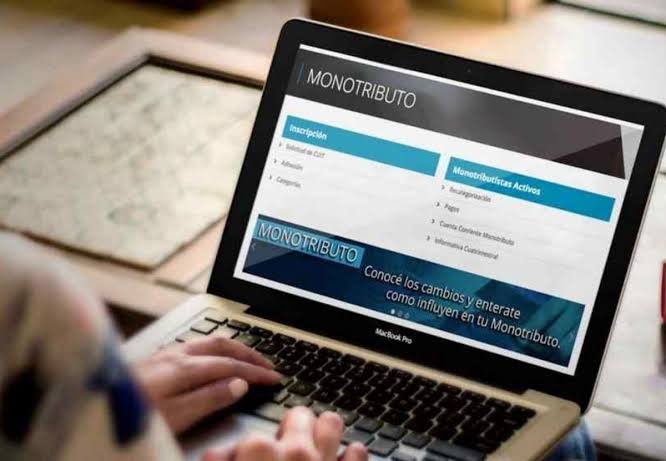
Un análisis del IERAL indicó que, incluso con 40 años de aportes frente a la inflación, los recursos acumulados no alcanzan para financiar el haber básico. Los contribuyentes de la categoría A deberían incrementar notablemente sus pagos para equipararse.
Los aportes previsionales efectuados por los contribuyentes inscriptos en el Monotributo resultan insuficientes para acumular el ahorro necesario que permita financiar una jubilación mínima, aun tras completar 40 años de actividad formal bajo la premisa de que los recursos solo conserven su valor frente a la inflación, de acuerdo con un informe elaborado por el IERAL, perteneciente a la Fundación Mediterránea.
El estudio evaluó el rendimiento del ahorro previsional a lo largo de la vida laboral en cada una de las categorías del régimen simplificado, tomando como referencia un haber mínimo estipulado en $489.776 durante el mes de agosto, monto que incluye el bono de $70.000. La brecha financiera responde fundamentalmente al bajo peso relativo que poseen los aportes personales en comparación con otros sistemas de contratación: mientras que un asalariado formal destina el 11% de sus ingresos al SIPA y los autónomos un 5%, el aporte personal de un monotributista representa en promedio apenas el 1,1%. El universo del régimen abarca a unos 4,8 millones de inscriptos, de los cuales 2,8 millones operan activamente en el Sistema Integrado Previsional Argentino (SIPA) y 2,2 millones registran cotizaciones regulares, con una marcada concentración en los tramos inferiores —el 55% se ubica en la categoría A y el 78% se agrupa en las primeras tres escalas—.
De acuerdo con las proyecciones de los economistas Marcelo Capello y Martín Fiore, responsables del área Fiscal del IERAL, si las contribuciones formaran un fondo actualizado por la inflación, el capital reunido por un hombre en la categoría A con 30 años de aportes cubriría una renta equivalente al 7% de una jubilación mínima, trepando al 9% tras cuatro décadas de actividad. En el caso de las mujeres, debido a una menor edad jubilatoria y una mayor expectativa de vida, los porcentajes se reducen al 4% y al 6% respectivamente. La situación evidencia distorsiones incluso en el tope de la escala: en la categoría K, un varón logra financiar el 56% del haber mínimo con 30 años de aportes y el 75% con 40 años, valores que descienden al 38% y al 50% para las mujeres.
De este modo, el informe pone en evidencia las asimetrías estructurales del esquema tributario simplificado frente a la sustentabilidad del sistema previsional a largo plazo.
Más historias
Empleo doméstico en octubre de 2026: cómo quedan las escalas salariales con el aumento del 1,7%
Wall Street: las acciones argentinas trepan hasta casi un 8% impulsadas por el escenario electoral en Brasil y el respaldo de EE.UU.
Aysa: proponen aumentos de hasta 149% en las tarifas de agua y cloacas